Quem precisa de um balanço patrimonial, não é mesmo? Errado! Toda pequena empresa precisa de um para acompanhar suas finanças como um profissional.
Aqui estão cinco excelentes modelos de balanço patrimonial para pequenas empresas que vão simplificar sua contabilidade e deixar suas finanças totalmente transparentes. Não improvise — organize-se e veja sua empresa prosperar.
O que é um balanço patrimonial?
Um balanço patrimonial é um retrato financeiro que mostra o que a sua empresa possui e deve em um determinado momento. Ele inclui três componentes principais: ativos, passivos e patrimônio líquido, que geralmente são subdivididos em categorias.
Com este documento, você pode compreender melhor a saúde financeira da sua empresa.
Os modelos de balanço patrimonial mais avançados também podem incluir:
- Detalhamento dos ativos: Incluindo ativos circulantes, como caixa, contas a receber e estoque, e ativos de longo prazo, como imóveis, equipamentos e investimentos.
- Passivos segregados: Distinção entre passivos correntes (com vencimento no prazo de um ano), como contas a pagar, e passivos de longo prazo, como empréstimos e hipotecas.
- Seção do patrimônio líquido: Componentes detalhados do patrimônio líquido, como lucros acumulados, ações ordinárias e capital adicional integralizado.
- Análise comparativa: Colunas para os períodos atual e anterior, permitindo comparar facilmente as posições financeiras ao longo do tempo.
- Secção de notas: Explicações sobre alterações significativas, políticas contabilísticas e outros detalhes relevantes que contextualizam os valores.
- Índices e métricas: Principais índices financeiros, como o índice de liquidez corrente, o índice de liquidez imediata e o índice de endividamento, para uma avaliação rápida da saúde financeira.
- Comparação entre o orçamento e os valores reais: Inclui colunas para os valores orçamentados e os valores reais, permitindo acompanhar o desempenho em relação aos planos financeiros.
Os balanços patrimoniais são frequentemente confundidos com vários outros documentos financeiros, como demonstrações de resultados.


Balanço patrimonial vs. demonstração de resultados: qual é a diferença?
Estas duas demonstrações financeiras fornecem perspetivas distintas sobre a saúde financeira da sua empresa, mas diferem bastante entre si. Vamos analisar as suas semelhanças e diferenças para lhe dar uma visão clara.
Semelhanças
- Ambas são demonstrações financeiras essenciais para qualquer empresa.
- Eles fornecem informações sobre o desempenho financeiro de uma empresa.
- Eles ajudam na tomada de decisões e no planejamento estratégico.
- Investidores e partes interessadas usam ambos para avaliar a saúde financeira.
- Normalmente, são preparados periodicamente, por exemplo, trimestral ou anualmente.
- Ambos exigem uma contabilidade precisa e minuciosa.
- Devem cumprir os princípios e as práticas contabilísticas geralmente aceites.
Diferenças
- Um balanço patrimonial apresenta os ativos, os passivos e o patrimônio líquido, enquanto uma demonstração de resultados apresenta as receitas e as despesas.
- O balanço patrimonial apresenta uma visão da situação financeira em um momento específico, enquanto a demonstração de resultados abrange um período de tempo.
- As demonstrações de resultados refletem a rentabilidade, enquanto os balanços patrimoniais refletem a posição financeira.
- O balanço patrimonial ajuda a avaliar os ativos líquidos e a solvência, enquanto a demonstração de resultados avalia a eficiência operacional.
- As demonstrações de resultados incluem receitas e despesas operacionais e não operacionais; os balanços patrimoniais não.
- O balanço patrimonial inclui dados de curto e longo prazo, enquanto a demonstração financeira se concentra nos resultados de curto prazo.
- Os investidores usam os balanços patrimoniais para avaliar a estrutura de capital, enquanto usam as demonstrações de resultados para avaliar o desempenho dos lucros.
Em resumo, um balanço patrimonial avalia a situação financeira geral da sua empresa, mostrando o que ela possui e deve em um determinado momento.
Por outro lado, uma demonstração de resultados avalia a rentabilidade da sua empresa ao longo de um período e detalha as receitas e as despesas.
Saber ler e interpretar ambos permitirá que você tome melhores decisões financeiras e coloque sua empresa no caminho do sucesso.
Por que preciso de um balanço patrimonial?
Um balanço patrimonial é o seu retrato da realidade financeira. Ele mostra o que você possui, o que deve e o que sobra para você.
Precisa de impressionar os investidores? Eles vão querer ver o seu balanço.
Está pensando em solicitar um empréstimo? O banco vai pedir isso.
Mesmo que esteja apenas a tentar acompanhar as suas próprias finanças, um balanço é essencial. Eis porquê:
Primeiro, oferece-lhe uma visão geral da sua saúde financeira a qualquer momento.
Pode ver os seus ativos, passivos e capitais próprios num único lugar. Precisa desta visão global para tomar decisões informadas sobre a sua empresa. Está a pensar em expandir o negócio ou investir em novos equipamentos? O seu balanço dir-lhe-á se dispõe dos recursos necessários para o fazer.
Em segundo lugar, é indispensável para obter financiamento.
Os bancos e os investidores vão querer analisar o seu balanço patrimonial para compreender a saúde financeira da sua empresa antes de lhe concederem um empréstimo ou investirem no seu negócio. Um balanço patrimonial bem elaborado demonstra que você leva o negócio a sério e é uma pessoa organizada, o que facilita ainda mais conquistar a confiança deles.
Em terceiro lugar, um balanço patrimonial ajuda você a monitorar o desempenho da sua empresa ao longo do tempo.
Ao comparar balanços patrimoniais de diferentes períodos, você pode identificar tendências e fazer ajustes para melhorar sua estabilidade financeira. É como ter um painel financeiro que ajuda a conduzir sua empresa na direção certa.
Em quarto lugar, ajuda a manter registos precisos para efeitos fiscais.
Um registo claro dos seus ativos, passivos e capitais próprios pode simplificar o processo de declaração de impostos e ajudar a evitar erros dispendiosos.
Por fim, um balanço patrimonial é extremamente útil para a gestão interna.
Assim, você pode monitorar a liquidez da sua empresa e garantir que haja dinheiro suficiente para pagar todas as contas. Isso pode evitar problemas de fluxo de caixa que, de outra forma, poderiam comprometer suas operações.
5 modelos personalizáveis de balanço patrimonial para pequenas empresas
Os modelos genéricos podem parecer convenientes, mas muitas vezes não atendem às necessidades específicas da sua empresa. Em vez disso, vamos conhecer cinco modelos personalizáveis de balanço patrimonial para pequenas empresas que colocam você no controle.
#1 Modelo básico de balanço patrimonial


O modelo básico de balanço patrimonial oferece uma estrutura abrangente para registrar as informações financeiras da sua pequena empresa. O modelo inclui seções para:
- Ativos circulantes: Caixa, fundo de caixa, contas a receber, estoque.
- Ativos não circulantes: imóveis, instalações e equipamentos, ativos intangíveis, investimentos.
- Passivos correntes: Contas a pagar, empréstimos de curto prazo e impostos a pagar.
- Passivos não correntes: Dívida de longo prazo.
- Patrimônio líquido: patrimônio líquido dos proprietários, lucros retidos.
Para utilizá-lo, baixe o modelo, acesse-o online ou offline e preencha os dados financeiros relevantes de cada categoria (ativos, passivos totais e patrimônio líquido) para os anos indicados. Mantenha o balanço patrimonial atualizado periodicamente para refletir a situação financeira da sua empresa.
É melhor usá-lo:
- Durante as análises financeiras.
- Ao solicitar empréstimos.
- Para avaliações regulares do desempenho empresarial.
- Para preparar declarações fiscais.
- Ao buscar investimento ou financiamento.
- Para auditorias internas.
- Para planejamento estratégico e tomada de decisões.
Aceda ao modelo e personalize-o aqui.
#2 Modelo de balanço trimestral


O balanço patrimonial trimestral modelo para pequenas empresas oferece um mecanismo detalhado de acompanhamento financeiro, desenvolvido especificamente para avaliações mensais e trimestrais. Inclui seções para:
- Ativos circulantes e imobilizados: Caixa, fundo de caixa, contas a receber, estoque, imóveis, instalações e equipamentos, ativos intangíveis, investimentos.
- Passivos: Contas a pagar, empréstimos de curto prazo, impostos a pagar e dívida de longo prazo.
- Patrimônio líquido: Capital próprio, lucros retidos.
Com colunas separadas para cada mês e trimestre, este modelo foi criado para um acompanhamento financeiro mais frequente. É perfeito para empresas que precisam realizar avaliações financeiras regulares e detalhadas.
Aceda ao modelo e personalize-o aqui.
#3 Modelo de balanço de fluxo de caixa


O modelo de balanço patrimonial para contabilidade de caixa de pequenas empresas é um modelo detalhado de fluxo de caixa, desenvolvido para acompanhar as entradas e saídas de caixa ao longo de períodos específicos. Veja a seguir uma descrição dos seus componentes:
- Saldo inicial | Dinheiro em caixa: Esta seção registra o saldo de caixa inicial no começo do período.
- Recebimentos em dinheiro:
- Vendas à vista: Receita proveniente de vendas diretas.
- Cobranças de contas de clientes: Pagamentos recebidos de clientes por conta.
- Empréstimo / aporte de capital: Fundos recebidos de empréstimos ou investimentos adicionais.
- Rendimentos de juros: Rendimentos provenientes de juros.
- Reembolso de impostos: Quaisquer reembolsos de impostos recebidos.
- Outros recebimentos de caixa: Outras fontes não especificadas de entradas de caixa, com campos reservados para especificação posterior.
- Desembolsos de caixa:
- Compras: Pagamentos de estoque ou materiais.
- Folha de pagamento: Salários e remunerações pagos aos funcionários.
- Despesas operacionais: Despesas gerais da empresa.
- Pagamentos de empréstimos: Pagamentos efetuados para amortizar empréstimos.
- Despesas de capital: Investimentos em ativos de longo prazo da empresa.
- Impostos pagos: Pagamentos de impostos.
- Outros pagamentos em dinheiro: Saídas adicionais de caixa não especificadas, com campos reservados para especificação posterior.
Para utilizá-lo, basta preencher os dados financeiros relevantes de cada categoria (saldo inicial, recebimentos e desembolsos de caixa) referentes aos períodos atual e anterior.
O modelo de fluxo de caixa foi criado para ajudar você a acompanhar seu fluxo de caixa, registrando todas as entradas e saídas de dinheiro.
Com este modelo, você obtém uma visão mais detalhada das transações em dinheiro, o que o torna muito útil para empresas que precisam acompanhar de perto o fluxo de caixa.
Aceda e personalize o modelo aqui.
#4 Modelo de planilha de despesas para pequenas empresas


- O modelo de orçamento de despesas empresariais é uma ferramenta abrangente concebida para ajudar a planear, acompanhar e analisar as despesas ao longo do tempo. Está dividido em quatro secções principais:
- Despesas previstas:
- Uma discriminação detalhada das despesas empresariais previstas para cada mês.
- Categorias como aluguel, serviços públicos, salários, marketing e outros custos operacionais.
- Despesas reais:
- Registos das despesas efetivamente incorridas em cada mês.
- As mesmas categorias das despesas planeadas para facilitar a comparação.
- Variações de despesas:
- Calcula as diferenças entre as despesas planeadas e as despesas reais.
- Destaca os gastos acima ou abaixo do previsto em cada categoria.
- Análise de despesas:
- Fornece um resumo e uma análise das despesas durante um período selecionado.
- Inclui recursos visuais, como gráficos ou diagramas, para ilustrar os padrões de gastos.
Os balanços patrimoniais tradicionais oferecem uma visão rápida das finanças da sua empresa. Em contrapartida, este modelo é totalmente voltado para o processo orçamentário. Ele enfatiza o planejamento e o controle das despesas.
Você pode gerenciar melhor o dinheiro comparando os gastos planejados com os reais e descobrindo como controlar melhor os custos.
Aceda ao modelo e personalize-o aqui.
#5 Modelo de balanço patrimonial anual para pequenas empresas


Um modelo de balanço patrimonial para pequenas empresas, com comparação anual ao longo de cinco anos, é um documento financeiro abrangente que acompanha os ativos, passivos e o patrimônio líquido de uma pequena empresa durante um período de cinco anos.
Este modelo inclui secções para:
- Ativos:
- Ativos circulantes: Caixa, investimentos, estoques, contas a receber, despesas antecipadas.
- Ativos fixos: Imóveis e equipamentos, benfeitorias em imóveis arrendados.
- Outros ativos
- Passivos:
- Passivos circulantes: Contas a pagar, salários provisionados, remunerações provisionadas, impostos sobre o rendimento a pagar, receitas diferidas.
- Passivos de longo prazo: Hipoteca a pagar.
- Patrimônio líquido:
- Patrimônio líquido: Capital investido, lucros retidos.
Para usar este modelo, comece por introduzir os seus dados financeiros de cada exercício fiscal nas secções correspondentes a ativos, passivos e capital próprio. Certifique-se de atualizar os valores no final de cada exercício fiscal para manter um registo exato.
Este balanço patrimonial é mais adequado para ser utilizado no final de cada exercício fiscal ou trimestre, a fim de fornecer uma visão geral da saúde financeira da empresa e planejar futuras decisões financeiras.
Ao contrário dos balanços de um único ano, este modelo oferece uma visão longitudinal, permitindo que as empresas identifiquem tendências e padrões ao longo de um período mais extenso.
Acesse e personalize o modelo aqui.
Dicas para uma gestão eficaz do balanço patrimonial
A gestão do balanço patrimonial não termina com a introdução dos números. É necessário ter alguns aspetos em mente:
Observe os números
Antes de mais nada, analise regularmente o seu balanço patrimonial. Ele é como uma selfie financeira — um retrato da saúde da sua empresa. Observe as tendências no total de ativos, passivos e patrimônio líquido para identificar possíveis questões antes que se transformem em grandes problemas.
Exemplo: se você perceber que suas contas a receber estão aumentando enquanto as reservas de caixa estão diminuindo, isso pode indicar que os clientes estão demorando mais para pagar. Nesse caso, talvez seja recomendável implementar políticas de crédito mais rigorosas ou intensificar a cobrança de faturas vencidas.
Faça uma gestão inteligente das suas dívidas
Procure manter um rácio equilibrado entre dívida e capital próprio. Dívida a mais? Pode estar a caminhar na corda bamba. Dívida a menos? Pode estar a perder oportunidades de crescimento. Encontre o equilíbrio ideal!
Exemplo: suponha que a sua empresa tenha um rácio de endividamento de 2:1, o que indica níveis elevados de dívida. Para gerir esta situação, pode concentrar-se em amortizar os empréstimos existentes e, ao mesmo tempo, procurar financiamento por capitais próprios para a expansão. Por outro lado, se o rácio for de 0,2:1, pode considerar contrair um montante de dívida comportável para investir em oportunidades de crescimento, como novos equipamentos ou campanhas de marketing.
Otimize seu estoque
Não deixe que o excesso de estoque comprometa seu fluxo de caixa. Use previsões inteligentes para manter apenas a quantidade necessária de produtos em estoque. O caixa é rei, e você precisa mantê-lo fluindo.
Exemplo: imagine uma loja de varejo que se vê com um excedente de roupas de inverno à medida que a primavera se aproxima. Ao usar dados de vendas para prever a demanda com mais precisão, a loja pode ajustar seus níveis de estoque. Por exemplo, poderia realizar uma promoção para liquidar o estoque excedente.
Acelere as cobranças
Garanta o pagamento dessas faturas! Implemente um processo sólido de acompanhamento e considere oferecer descontos para pagamentos antecipados. Quanto mais cedo receber, mais saudável será a sua demonstração de fluxo de caixa.
Exemplo: se a sua empresa tem um prazo médio de recebimento de 60 dias, considere oferecer um desconto de 5% aos clientes que pagarem no prazo de 10 dias. Com esse incentivo, você pode estimular pagamentos mais rápidos e reduzir o tempo em que seu capital fica imobilizado em contas a receber.
Negociar com fornecedores
Não tenha receio de negociar melhores condições de pagamento com os seus fornecedores. Prazos mais longos podem dar-lhe maior margem de manobra e ajudar a gerir o fluxo de caixa de forma eficaz.
Exemplo: se atualmente paga aos seus fornecedores no prazo de 30 dias, tente negociar condições de pagamento a 45 dias. Esse prazo adicional pode melhorar o seu fluxo de caixa e permitir-lhe utilizar esse capital para outras despesas imediatas ou investimentos.
Ao adotar uma postura proativa e estratégica, você manterá seu balanço patrimonial em excelente forma e preparará sua empresa para o sucesso!
As folhas de cálculo já não chegam? Mude para o Capsule CRM!
Esqueça as planilhas de balanço tradicionais! Quem quer ficar alternando entre inúmeras abas e células quando é possível manter todas as suas finanças em uma única plataforma moderna e elegante?
Conheça o Capsule CRM — a solução completa para alcançar o equilíbrio financeiro ideal sem complicações.
O Capsule CRM reúne todos os seus dados financeiros num só lugar e permite-lhe dizer adeus ao caos de várias folhas de cálculo. Com as suas poderosas integrações com o Xero, FreshBooks e QuickBooks, gerir as suas finanças nunca foi tão fácil.
Todas as suas transações financeiras, faturas e relatórios são sincronizados de forma consistente diretamente com o seu CRM. Chega de lançamentos duplicados e de detalhes esquecidos — apenas uma gestão financeira simples e eficiente.

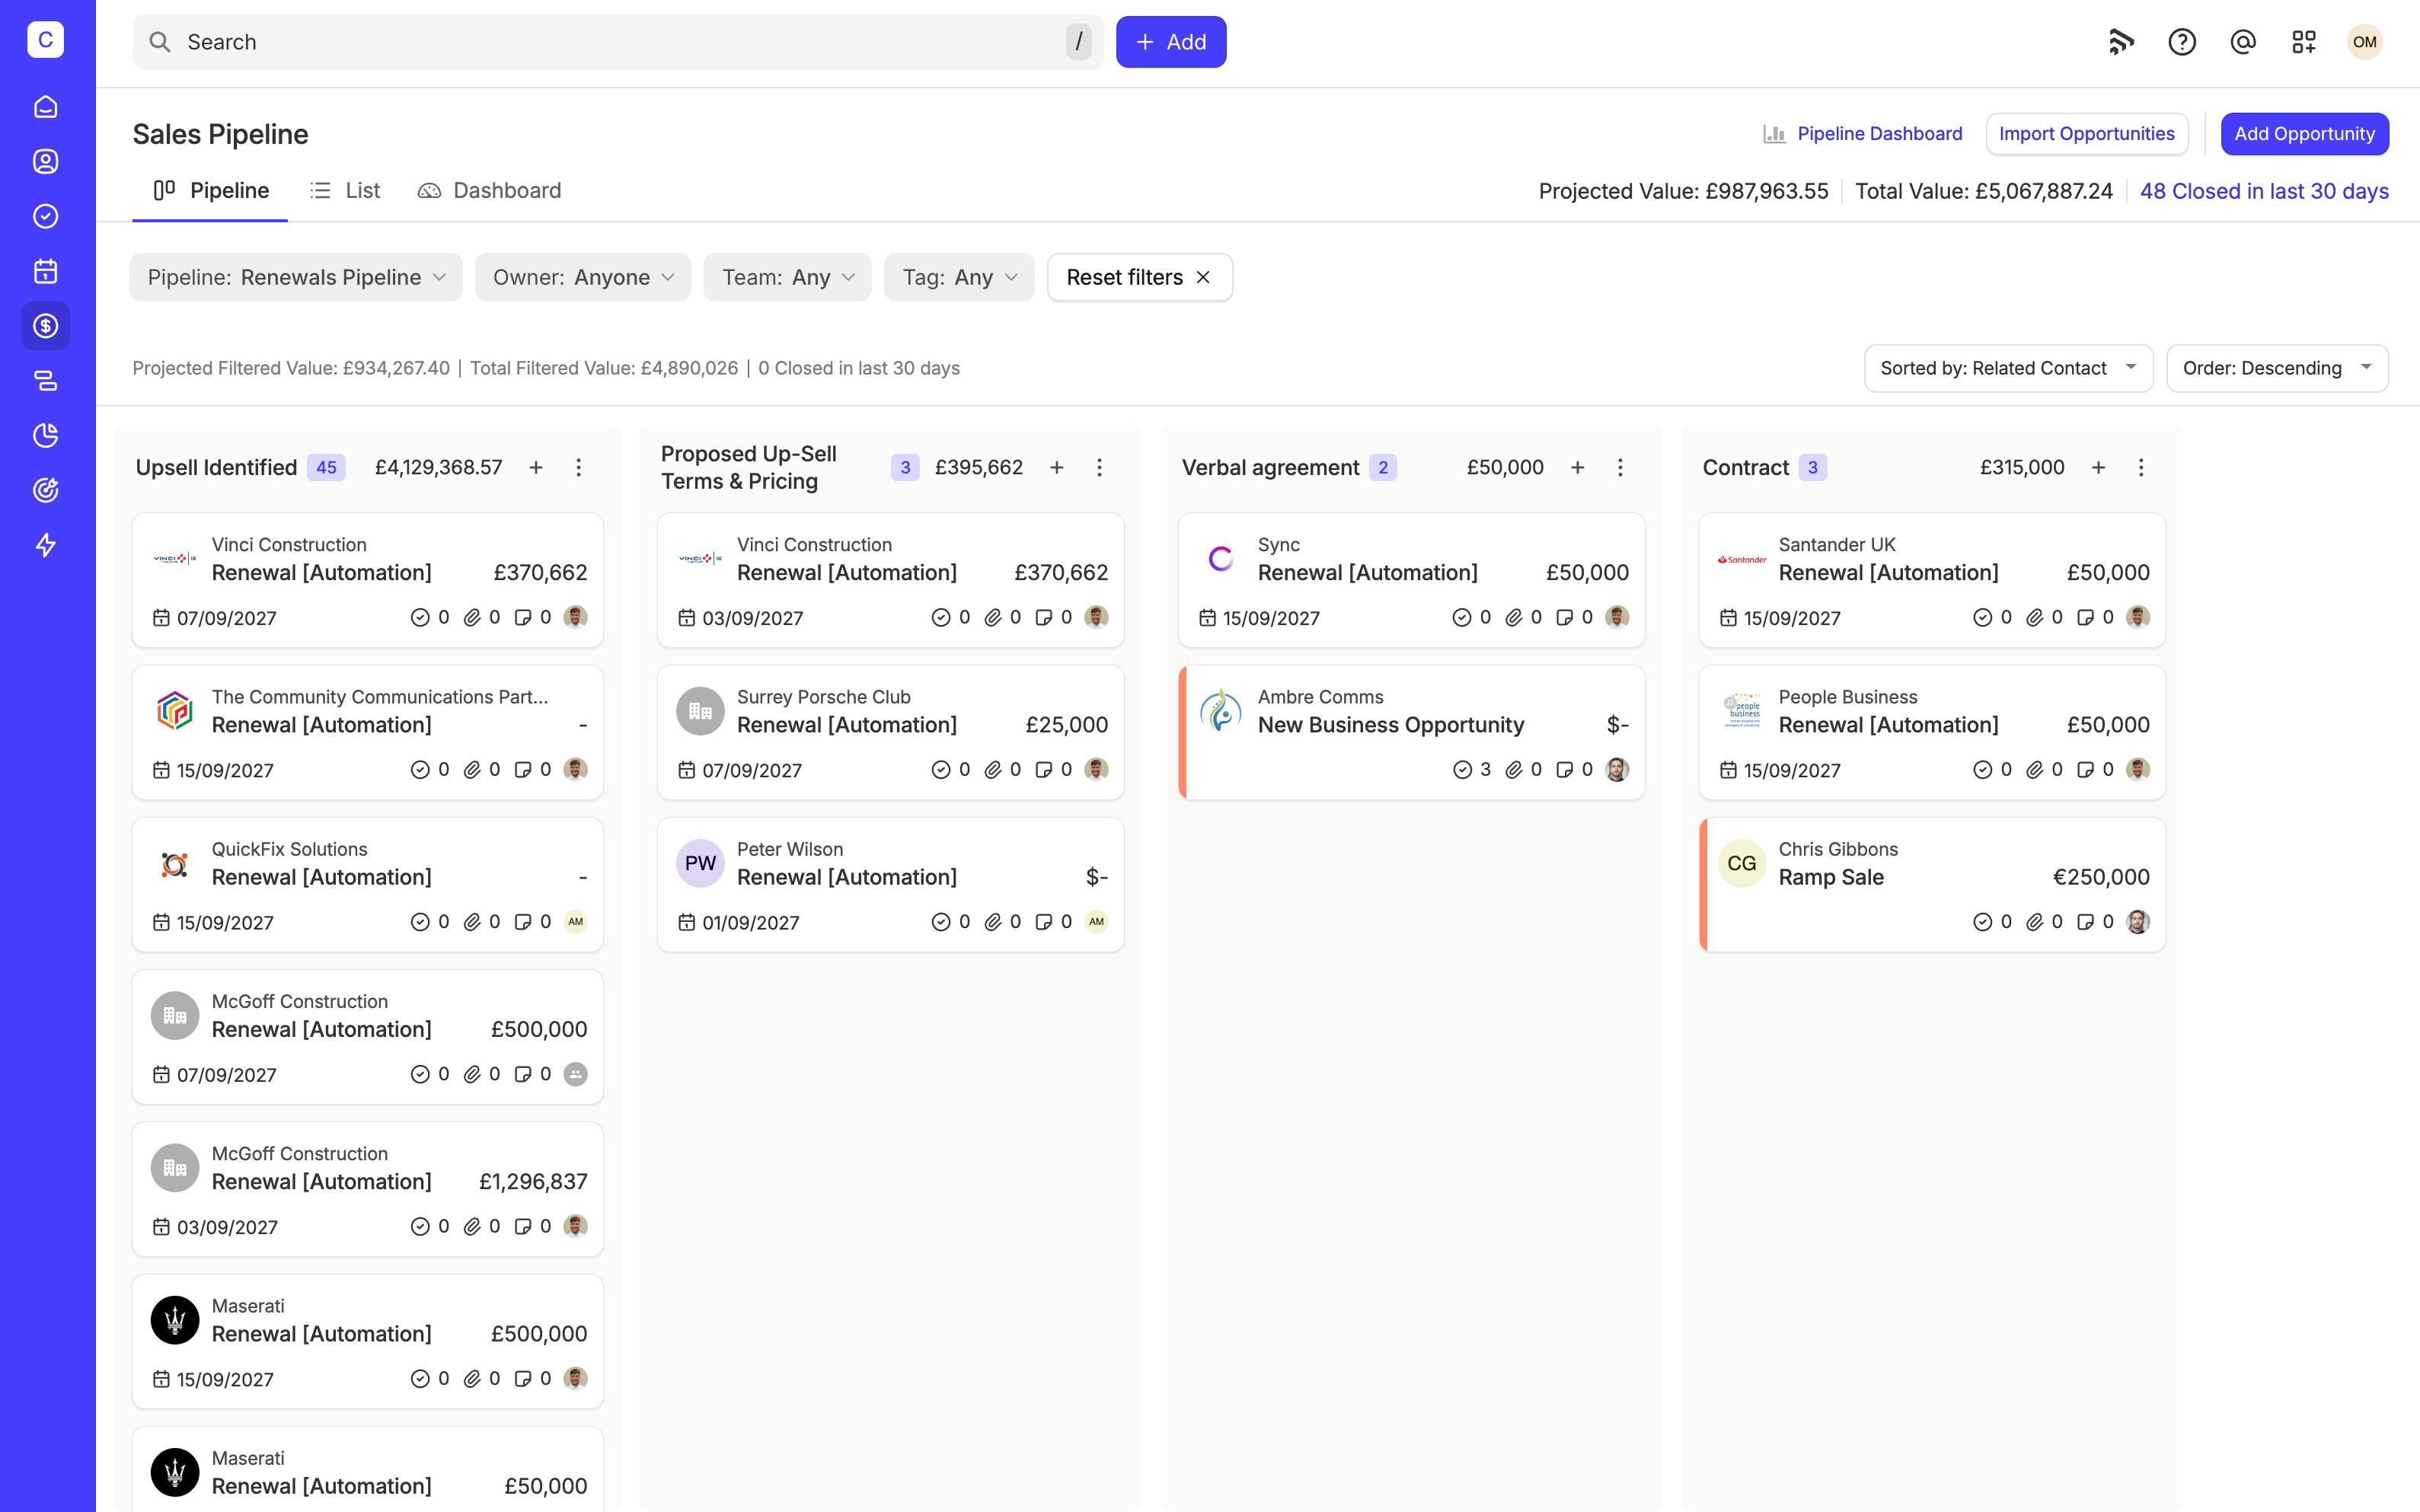
A integração do Capsule com o software de contabilidade para pequenas empresas Xero permite-lhe acompanhar e reconciliar a situação financeira da sua empresa com precisão.
QuickBooks é o que utiliza? O Capsule também tem tudo o que precisa, com funcionalidades que ajudam a gerir vendas, despesas e tudo o que há pelo meio.
E a melhor parte? O Capsule CRM oferece uma versão gratuita para sempre, repleta da maioria dos recursos de que você precisa para começar. Você pode aproveitar funcionalidades avançadas de CRM sem gastar um centavo.
Pronto para otimizar a sua gestão financeira e abandonar de vez as folhas de cálculo? Conheça a versão gratuita do Capsule aqui. O seu eu do futuro vai agradecer!
Perguntas frequentes
Para elaborar um balanço patrimonial de uma pequena empresa, liste todos os ativos circulantes, os ativos de longo prazo da empresa, os passivos circulantes e os passivos de longo prazo. Calcule o total de ativos e o total de passivos e, em seguida, determine o patrimônio líquido do proprietário. Essa demonstração financeira apresenta os ativos e a situação financeira da empresa, ajudando os proprietários a tomar decisões fundamentadas.
Um balanço patrimonial de exemplo é uma demonstração financeira para pequenas empresas que detalha os ativos, os passivos e o patrimônio líquido da empresa. Ele inclui ativos circulantes, como dinheiro em caixa e contas bancárias, e passivos, como empréstimos empresariais de curto e longo prazo. Esse balanço patrimonial simples ajuda a compreender a saúde financeira e o patrimônio líquido da empresa.
Um balanço patrimonial de uma PME (pequena ou média empresa) é uma demonstração financeira que apresenta os ativos, os passivos e o patrimônio líquido da empresa. Ele inclui rubricas como ativos circulantes de curto prazo, ativos de longo prazo, passivos circulantes e passivos de longo prazo, ajudando a avaliar a posição financeira e a saúde financeira geral da empresa.
Um bom balanço patrimonial apresenta equilíbrio entre o total de ativos e o total de passivos, indicando uma sólida saúde financeira. Ele inclui ativos circulantes e não circulantes substanciais, passivos circulantes administráveis e reflete uma participação positiva do proprietário. Esse balanço patrimonial ajuda os empresários a tomar decisões estratégicas e demonstra estabilidade financeira.
Sim, você pode criar um balanço patrimonial pessoal. Liste seus ativos (contas bancárias e bens tangíveis) e passivos (dívidas) e calcule seu patrimônio líquido. Esse balanço pessoal ajuda a compreender sua situação financeira, acompanhar suas finanças e tomar decisões financeiras bem fundamentadas, de forma semelhante ao balanço patrimonial de uma empresa.
Para elaborar manualmente um balanço patrimonial, comece por listar os ativos da sua empresa (circulantes e de longo prazo) e, em seguida, os passivos (circulantes e de longo prazo). Calcule o total de ativos e o total de passivos e, depois, determine o patrimônio líquido subtraindo o total de passivos do total de ativos. Esse processo contábil ajuda a avaliar a situação financeira da empresa.